Una cuenta de resultados en Excel, mes a mes, te dice si ganas dinero sin esperar a que tu gestoría cierre el año. Y si además separa los márgenes intermedios, te dice dónde se escapa el beneficio. Esta es la estructura, las fórmulas y cómo leerla.
Las líneas que debe tener
| Línea | Cómo se calcula |
|---|---|
| Ventas | Sin IVA |
| Margen bruto | Ventas − compras y coste de lo vendido |
| Margen de contribución | Margen bruto − otros costes variables (comisiones, transporte, envases) |
| EBITDA | Margen de contribución − costes fijos (personal, alquiler, suministros, marketing, otros) |
| Resultado de explotación | EBITDA − amortizaciones |
| Resultado antes de impuestos | Resultado de explotación − gastos financieros |
| Beneficio neto | Resultado antes de impuestos − impuesto |
Cada margen, también en porcentaje sobre las ventas. Son los porcentajes los que permiten comparar un mes con otro aunque vendas distinto.
Cómo leerla
- Si el margen bruto es bajo, el problema está en el producto: precios bajos o compras caras.
- Si el margen bruto es alto pero el EBITDA es bajo, la estructura es demasiado pesada para lo que vendes. Es el caso más habitual en pymes.
- Si el margen bruto se mantiene y el neto baja, la estructura crece más deprisa que las ventas.
Lo explico con ejemplos en diferencia entre margen bruto y margen neto.
Añádele el punto de equilibrio mensual
Con los mismos datos sale el punto de equilibrio de cada mes:
Punto de equilibrio = Costes fijos ÷ % de margen de contribución
Incluye en los costes fijos las amortizaciones y los intereses. Comparando las ventas de cada mes con su punto de equilibrio ves qué meses cubren costes y cuáles no, y cuánto margen de seguridad tienes. Ejemplo: con un margen de contribución del 36 % y 19.750 € de costes fijos al mes, el punto de equilibrio es de unos 54.900 €. Un mes en el que vendes 48.000 € pierdes dinero aunque el año en conjunto sea bueno.
De dónde sacar los datos
- Pide a tu gestoría un balance de sumas y saldos o una cuenta de resultados provisional cada mes o cada trimestre.
- Si no la tienes, puedes empezar con tus extractos y facturas: ventas, compras y los gastos fijos que pagas cada mes.
- Las amortizaciones son el coste anual de tus inversiones repartido entre los años que las usas; divide la cifra anual entre 12.
Errores frecuentes
- Meter el IVA en las ventas o en los gastos.
- Poner tu propio sueldo como «beneficio»: si trabajas en el negocio, tu sueldo es un coste.
- Mezclar costes fijos y variables, lo que hace imposible calcular el punto de equilibrio.
- Mirarla solo a fin de año.
Para el cálculo del margen neto, paso a paso: cómo calcular el margen neto. Y para mejorarlo: cómo mejorar el margen neto.
Preguntas frecuentes
¿Qué diferencia hay entre EBITDA y beneficio?
El EBITDA es el resultado de la actividad antes de amortizaciones, intereses e impuestos. El beneficio neto es lo que queda después de restarlo todo.
¿Cada cuánto conviene actualizarla?
Cada mes. Si eso es mucho, cada trimestre, que es cuando presentas el IVA y ya tienes los números ordenados.
¿Sustituye a la contabilidad?
No. Es una herramienta de gestión para decidir. Las cuentas oficiales las hace tu gestoría.
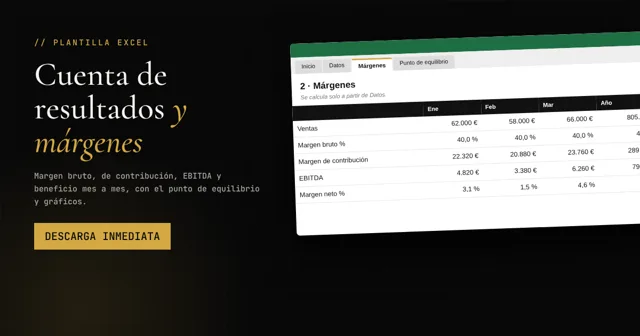
Plantilla Excel
Cuenta de resultados mensual con márgenes y punto de equilibrio
Margen bruto, de contribución, EBITDA y beneficio mes a mes, con el punto de equilibrio y gráficos. Con tus datos y guardado en tu ordenador.
Ver la plantilla · 15 €