Una plantilla de plan de viabilidad en Excel sirve para una cosa: comprobar con números si un proyecto se sostiene antes de pedir un préstamo, presentarte a una ayuda o abrir un local. Estas son las pestañas que debe tener, cómo se rellena y los errores que hacen que un plan no sirva.
Las pestañas que necesita
| Pestaña | Qué contiene |
|---|---|
| Supuestos | Inversión, financiación, ventas, costes variables y fijos. Todo lo que escribes tú, en un solo sitio. |
| Año 1 mes a mes | Ventas, costes, resultado y tesorería de cada mes del primer año. |
| Cuenta de resultados | Previsión a tres años: margen, EBITDA, amortizaciones, intereses, impuesto y beneficio. |
| Préstamo | Cuadro de amortización: intereses y capital pendiente de cada año. |
| Resumen | Punto de equilibrio, margen de seguridad, caja más baja y escenarios. |
La regla de oro: todos los datos que se pueden discutir (ventas, precios, costes) van en Supuestos, y el resto de pestañas solo tiene fórmulas. Así, cuando el banco te pregunte «¿y si vendes menos?», cambias una celda y se recalcula todo.
Cómo rellenar los supuestos
- Inversión inicial: obras, maquinaria, mobiliario, equipos, stock inicial, fianzas y licencias.
- Financiación: lo que ponen los socios y el préstamo, con su tipo de interés y su plazo.
- Ventas a pleno rendimiento: lo que esperas vender al mes cuando el negocio esté rodado. Mejor calcularlo desde unidades y precio que poner una cifra redonda.
- Curva de arranque: qué porcentaje de esas ventas alcanzas cada mes del primer año. Casi ningún negocio vende al 100 % desde el primer mes.
- Costes variables como porcentaje de las ventas, y costes fijos mensuales, incluido tu propio sueldo si eres autónomo o socio.
Las tres cifras que deciden si es viable
- Punto de equilibrio: las ventas mensuales que necesitas para cubrir todos los costes. Si está por encima de lo que el mercado te puede dar, el proyecto no es viable tal como está.
- Caja más baja del primer año: aunque el negocio sea rentable, si algún mes la caja baja de cero necesitas más financiación o un arranque más rápido.
- Margen de seguridad: cuánto pueden caer las ventas antes de perder dinero. Por debajo del 15 % hay poco colchón.
Tienes el concepto explicado en qué es el punto de equilibrio y la parte de caja en cómo mejorar el flujo de caja.
Prueba siempre el escenario pesimista
Un plan que solo funciona si todo sale bien no es un plan de viabilidad. Una buena plantilla te deja aplicar un porcentaje a las ventas (por ejemplo, el 80 %) y ver qué pasa con el resultado y la caja sin tocar el resto de supuestos. Si con un 20 % menos de ventas el proyecto se hunde, conviene saberlo antes de firmar el préstamo.
Errores frecuentes
- Ventas al 100 % desde el primer mes.
- Olvidar tu sueldo, la cuota de autónomos o el IVA que se adelanta.
- Confundir beneficio con caja: el préstamo se paga con caja, no con beneficio.
- No amortizar la inversión: el beneficio sale más alto de lo que es.
La guía completa, con todas las partes del plan (no solo los números), está en plan de viabilidad de una empresa. Y si vas a pedir una ayuda en Aragón, tienes el mapa de organismos en ayudas y recursos para empresas en Aragón.
Preguntas frecuentes
¿A cuántos años se hace?
Lo habitual es el primer año mes a mes y los dos o cuatro siguientes por años. Un banco querrá ver, como mínimo, el plazo del préstamo.
¿La plantilla sirve para presentarla al banco?
Sirve como base de la parte económico-financiera. Cada entidad puede pedir además su propio formato o documentación.
¿Qué hago si sale que no es viable?
Cambiar lo que lo hace inviable: el precio, la inversión inicial, los costes fijos o el tamaño del proyecto, y volver a calcular.
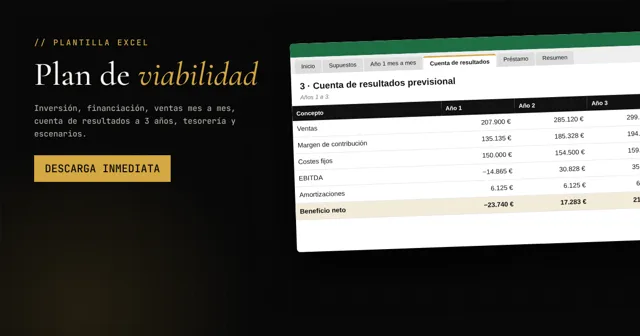
Plantilla Excel
Plantilla de plan de viabilidad
Inversión, financiación, ventas mes a mes, resultados a 3 años, tesorería, punto de equilibrio y escenarios. Con tus datos y guardado en tu ordenador.
Ver la plantilla · 29 €